France-Inflation.com
Jeudi 8 octobre 2026  Sainte Pélagie 15h14
Sainte Pélagie 15h14 Inflation
Dette publique, déficit et crise économique en France depuis 1950 : évolution trimestrielle, comparaison entre présidences, et comparaison internationale.
La dette est alimentée par les déficits successifs des budgets de l'Etat  analyse des déficits depuis 1959
Elle s'approche dangereusement de la zone hors de contrôle analyse gestion de la dette
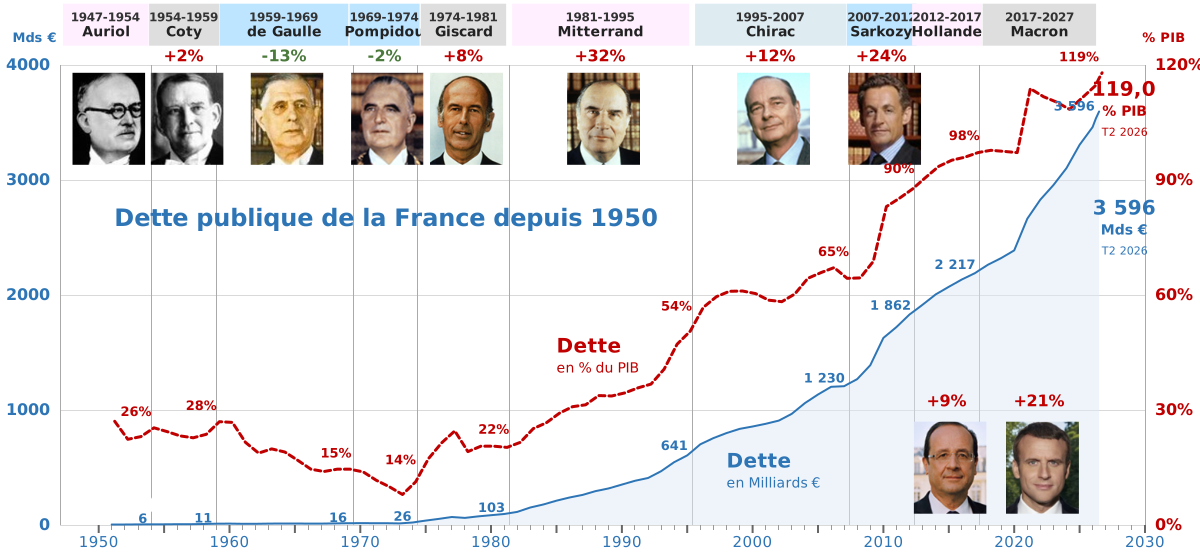
data : Banque de France (Webstat) · calculs et graphique : france-inflation.com
| Président | Période | Dette fin de mandat | Variation | Durée | ||
| % PIB | Mds € | % PIB | Mds € | |||
| Auriol | 1947–1954 | 26,4 % | 6 | n.d. | n.d. | 7 ans |
| Coty | 1954–1959 | 28,0 % | 11 | +1,6 pt | +5 | 5 ans |
| de Gaulle | 1959–1969 | 15,4 % | 16 | -12,6 pt | +5 | 10 ans |
| Pompidou | 1969–1974 | 13,8 % | 26 | -1,6 pt | +10 | 5 ans |
| Giscard | 1974–1981 | 21,8 % | 103 | +8,0 pt | +77 | 7 ans |
| Mitterrand | 1981–1995 | 53,9 % | 641 | +32,1 pt | +538 | 14 ans |
| Chirac | 1995–2007 | 65,4 % | 1 230 | +11,5 pt | +589 | 12 ans |
| Sarkozy | 2007–2012 | 89,8 % | 1 862 | +24,4 pt | +632 | 5 ans |
| Hollande | 2012–2017 | 98,4 % | 2 217 | +8,6 pt | +355 | 5 ans |
| Macron | 2017–2027 (en cours) | 119,0 % | 3 596 | +20,6 pt | +1 379 | 10 ans |
Dette à la fin de chaque mandat, et variation depuis le début du mandat (= la dette à la fin du mandat précédent). Pas de variation pour Auriol (n.d.) : les données commencent en 1950, après le début de son mandat. Variation brute sur la période, sans ajustement du contexte économique (crises, guerres, pandémies) — voir la rubrique Gestion de la dette pour une mise en perspective.
Mandat "en cours" : les chiffres reflètent la dernière donnée connue, pas la fin théorique du mandat.
| 2025 | 2026 | Évolution sur 12 mois | ||||
| T2 | T3 | T4 | T1 | T2 | ||
| Dette publique en Mds | 3 417,2 | 3 484,1 | 3 460,1 | 3 535,9 | 3 595,5 | +178,3 Md€ +5,2 % |
| Dette par rapport au PIB | 115,2 % | 117,0 % | 115,7 % | 117,5 % | 119,0 % | +3,8 pt |
| Évolution en Mds | 70,9 | 66,9 | -24,0 | 75,8 | 59,6 | |
| PIB en Mds | 2 967,5 | 2 978,9 | 2 995,2 | 3 008,2 | 3 022,6 | +55,1 Md€ +1,9 % |
| Évolution en Mds | 15,7 | 11,4 | 16,3 | 13,0 | 14,4 | |
data : INSEE (dette au sens de Maastricht, valeur, % du PIB, et PIB en valeur — séries BDM 010777616, 010777608, 011794859)
Sur les 4 derniers trimestres, la dette a évolué de 178,3 Milliards (+5,2 %).
Pendant le même temps, le PIB a évolué de 55,1 Milliards (+1,9 %).
La dette progresse donc nettement plus vite que l'activité économique qui doit la financer : c'est précisément ce qui fait grimper mécaniquement le poids de la dette dans l'économie (le ratio dette/PIB), l'indicateur clé pour juger de sa soutenabilité.
La dette évolue sous l'effet de deux forces :
Le second est l'effet « boule de neige ». Quand le taux d'intérêt dépasse la croissance, la dette progresse d'elle-même, même sans nouveau déficit primaire : les intérêts s'ajoutent à la dette, et produisent à leur tour des intérêts. Plus la dette est élevée, plus l'effet est puissant. Quand c'est la croissance qui dépasse le taux d'intérêt, l'effet s'inverse et la dette fond mécaniquement, comme pendant les Trente Glorieuses.
Exemple chiffré (hypothèses illustratives) : avec une dette de 120 % du PIB, un taux d'intérêt de 3,5 % et une croissance en valeur de 3 %, l'écart de 0,5 point coûte environ 0,6 point de PIB par an. Il faut donc déjà un excédent primaire d'environ 0,6 % du PIB pour seulement stabiliser le ratio. À 60 % de dette, il en faudrait deux fois moins. Plus la dette est haute, plus la stabiliser demande d'effort, et plus elle est vulnérable à une remontée des taux.
Le déficit qui stabilise la dette dépend ainsi de la croissance, des taux et du niveau de dette. Depuis 1976, les budgets votés ont systématiquement dépassé ce seuil : la dette augmente plus vite que le PIB.
Simulateur : projeter l'évolution de la dette selon la croissance du PIB, le déficit et les taux d'intérêt.
La dette est alimentée par les déficits successifs des budgets de l'Etat analyse des déficits depuis 1959
data : Eurostat (dette publique au sens de Maastricht, % du PIB — 2026-Q1) · calculs et graphique : france-inflation.com
La situation est très contrastée pour les principaux pays de la zone euro.
Parmi les critères de convergence de Maastricht, l'endettement d'un pays ne devrait pas dépasser 60% de son PIB. La France ignore manifestement totalement ce critère de bonne gestion.
Au 1er trimestre 2026, selon Eurostat, la dette atteint environ 143 % du PIB en Grèce et 139 % en Italie, contre près de 118 % pour la France. Ces deux pays ont pourtant une trajectoire très différente de la nôtre.
Ces deux exemples montrent qu'une fois la charge de la dette devenue lourde, il est très difficile de la faire redescendre. L'Italie dégage des excédents primaires et reste prisonnière de ses intérêts, la Grèce a dû passer par une crise et une aide européenne exceptionnelle. La France, elle, a encore un déficit primaire et une charge d'intérêts qui augmente : plus on attend, plus l'effort à fournir sera important.
Les dettes les plus faibles de la zone euro sont en Estonie (environ 25 % du PIB), en Bulgarie (environ 29 %) et au Luxembourg (un peu plus de 25 %). Chacun a ses raisons, mais on retrouve plusieurs points communs :
La comparaison a ses limites : ce sont de petits pays, avec des systèmes de protection sociale moins coûteux, et leur dette remonte parfois ces dernières années (dépenses de défense notamment). Mais elle montre que la dette n'est pas une fatalité en zone euro : ces pays utilisent la même monnaie et sont soumis aux mêmes règles européennes que la France, avec des résultats très différents.
data : Eurostat, 1er trimestre 2026. Le graphique ci-dessus se met à jour automatiquement ; les chiffres cités dans ce texte sont arrêtés à cette date.
data : Eurostat (zone euro) et OCDE (États-Unis, Royaume-Uni) — dette publique au sens de Maastricht (dette brute consolidée), % du PIB, trimestriel · calculs et graphique : france-inflation.com
Si la dette allemande revient toujours à un niveau raisonnable après chaque crise, ce n'est pas un hasard de conjoncture : c'est le résultat d'une règle de bonne gestion gravée dans sa Constitution (la Loi fondamentale, articles 109 et 115). Adoptée en 2009 en pleine crise des subprimes, elle s'appelle la Schuldenbremse, le « frein à l'endettement », et s'applique depuis 2016 pour l'État fédéral et depuis 2020 pour les Länder.
Son principe est simple :
C'est ce mécanisme qui explique la forme de la courbe allemande : la dette peut monter en cas de crise réelle, mais l'emprunt est borné, et la loi impose de rembourser ensuite. La règle est prise au sérieux : en novembre 2023, la Cour constitutionnelle de Karlsruhe a annulé le transfert de 60 Mds € de crédits non utilisés vers un fonds climat, estimant que cela contournait le frein à l'endettement, ce qui a obligé le gouvernement à revoir son budget en urgence.
En France au contraire, il n'existe aucune règle constitutionnelle équivalente. Les lois de programmation des finances publiques et les engagements européens (3 % de déficit, 60 % de dette) fixent des objectifs, mais ils peuvent être modifiés à chaque loi de finances, et leur non-respect n'a pas de conséquence concrète. Une trajectoire de déficit systématique devient alors la norme, ce que montre le graphique ci-dessus.
Nota : l'Allemagne a assoupli sa règle en mars 2025 : les dépenses de défense au-delà de 1 % du PIB sont désormais exclues du frein, un fonds spécial de 500 Mds € sur 12 ans est créé pour les infrastructures, et les Länder peuvent avoir un déficit structurel de 0,35 % du PIB. Sa dette devrait donc remonter dans les prochaines années. La différence avec la France tient à la méthode : l'endettement supplémentaire est voté explicitement, pour des investissements ciblés (défense, infrastructures), et non laissé dériver pour financer les dépenses courantes.
Dans la campagne présidentielle en cours, plusieurs candidats proposent d'inscrire dans la Constitution une « règle d'or » budgétaire. Le 6 octobre 2026, le Rassemblement national a détaillé la sienne, elle reposerait sur les éléments suivants (cf contre budget 2027):
Pour mesurer l'effort que représenterait une telle règle, voici la trajectoire prévue par le gouvernement dans le projet de loi de finances pour 2027 :
| 2025 (exécution) | 2026 (révisé) | 2027 (prévision) | |
| Solde public (% du PIB) | −5,1 % | −5,4 % | −5,0 % |
| Dette publique (% du PIB) | 115,7 % | 119,3 % | 121,7 % |
Source : programmation des finances publiques du PLF 2027, en comptabilité nationale.
Le déficit prévu pour 2027 (5,0 % du PIB) est ainsi plus de dix fois supérieur à la limite allemande de 0,35 % du PIB*. Les plafonds de cette règle partent d'ailleurs très près de la prévision du gouvernement (4,9 % contre 5,0 % en 2027) : c'est la baisse progressive qui ferait la différence.
Cette version est nettement plus proche du modèle allemand que l'idée d'un simple plafond à 3 % du PIB dépassable par un vote : la règle est constitutionnelle, elle vise une baisse de la dette jusqu'à 60 % du PIB, elle s'appuie sur une forte baisse du poids des dépenses publiques, et la sortie exige une majorité qualifiée limitée dans le temps, comme en Allemagne où l'exception nécessite un vote du Bundestag et un plan de remboursement.
Quelques différences restent toutefois à noter :
Ce que montrent les chiffres officiels (INSEE, PLF 2027) : trois conditions de bonne gestion ont manqué à la France depuis le début des années 1980, quel que soit le candidat qui les porte aujourd'hui :
Ce sont les bases de la gestion économique, pas des choix de société : elles permettent de juger toute proposition, d'où qu'elle vienne. L'usage que l'on fait ensuite des ressources (quelles dépenses, au profit de qui) relève du choix politique, qui n'est pas l'objet de cette page.
À titre d'information complémentaire, voici ce que les comparatifs de programmes publiés indiquent à ce jour (iFRAP, Sondages Présidentielle 2027) :
Les projets des candidats peuvent évoluer ou se préciser d'ici l'élection : cet encadré résume l'état du débat à la date indiquée (6 octobre 2026).
* La limite est de 0.35% de PIB « structurel », c'est à dire corrigé des périodes de ralentissement de la croissance.

Différentes sources :
PIB, Inflation Developpement-Durable.gouv, Dette 1815-1977 Bibliothèque Nationale, Annuaires Statistisques de la France par SGF puis Insee, Dette 1978-2012 Insee série longue
Estimation de l'évolution de la dette par rapport au PIB de la France.
L'histoire de la dette est intimement liée à l'histoire de la France depuis au moins 1515, date à laquelle le recours aux emprunts pour financer les budgets de la royauté devient la normalité (François Ier crée en 1522 les premières rentes sur l'Hôtel de Ville de Paris).
Les premières causes d'augmentation de la dette sont les guerres, qui génèrent d'importants emprunts pour permettre leur financement, puis bien souvent, pour payer des dommages lors des défaites.
Viennent ensuite les crises économiques, qui tendent à remplacer les guerres dans les temps plus modernes.
Voici les grands événements qui ont structuré cette histoire (voir le graphique ci-dessus).
Les guerres de François Ier, les guerres de religion, puis surtout les guerres incessantes de Louis XIV sont financées par l'emprunt, les rentes et la vente d'offices. L'Ancien Régime connaît de nombreuses banqueroutes partielles, et à la mort de Louis XIV en 1715, l'État est au bord de la faillite.
La Régence tente de s'en sortir avec le « système de Law » (1716-1720) : une banque qui émet du papier-monnaie et une compagnie commerciale censées rembourser la dette. La spéculation s'emballe, puis tout s'effondre en 1720, et la défiance des Français envers le papier-monnaie dure longtemps.
Au XVIIIe siècle, la guerre de Sept Ans (1756-1763), perdue, puis l'aide à l'indépendance américaine (1778-1783), financée presque entièrement par l'emprunt, alourdissent encore la dette. En 1788, le service de la dette absorbe environ la moitié des dépenses du royaume. Faute de ressources nouvelles, Louis XVI convoque les États généraux en 1789 : la crise de la dette est l'une des causes immédiates de la Révolution.
Les révolutionnaires reprennent la dette de la monarchie et nationalisent les biens du clergé. Ils émettent des assignats, d'abord gagés sur ces biens nationaux, puis imprimés en quantités croissantes : l'inflation s'emballe et ce papier-monnaie perd presque toute sa valeur avant d'être abandonné en 1796.
Le dernier défaut de paiement de la France a eu lieu peu après la révolution de 1789, ce fut la Banqueroute des Deux-Tiers en 1797.
2/3 des dettes perpétuelles ont alors été remboursées en bons au porteur qui se sont aussitôt dévalués, comme les assignats avant eux, par rapport à l'or.
Ces 2/3 ont été rayés du grand livre de la Dette publique, seul le tiers restant est resté inscrit comme à honorer par la France.
Bonaparte rétablit la confiance : création de la Banque de France (1800) et du franc germinal (1803), qui restera une monnaie stable jusqu'en 1914. Les guerres napoléoniennes sont financées en partie par les pays conquis, et la dette reste modeste.
Les défaites, elles, se paient : en 1815, la France doit verser 700 millions de francs d'indemnités aux vainqueurs et financer l'occupation de son territoire. En 1871, après la guerre contre la Prusse, l'indemnité atteint 5 milliards de francs-or, payée dès 1873 grâce à deux emprunts publics massivement souscrits par les épargnants français. La dette d'État, appelée « la rente », devient alors le placement préféré de l'épargne et passe pour un placement sûr.
La Première Guerre mondiale est financée par des emprunts nationaux, des avances de la Banque de France et des prêts britanniques et américains, dans l'espoir que « l'Allemagne paiera ». La dette est multipliée, puis l'inflation des années 1920 en réduit la valeur réelle. En 1928, le « franc Poincaré » est stabilisé après une dévaluation d'environ 80 % par rapport à 1914 : les épargnants qui détenaient des rentes perdent l'essentiel de leur valeur, c'est un défaut déguisé par la monnaie.
Après la crise de 1929, les années 1930 sont marquées par les dévaluations et les déficits. La Seconde Guerre mondiale et l'Occupation coûtent à nouveau très cher, et l'inflation de 1944 à 1950 fait fondre ce qui reste de la dette en valeur réelle.
Après guerre, avec la reconstruction et l'essor économique, la croissance française a été exceptionnelle, de l'ordre de 5 % par an de 1945 à 1975 (comme dans beaucoup d'autres pays). Avec une inflation forte et des taux d'intérêt réels faibles, le poids de la dette dans l'économie s'allège : elle tourne autour de 20 % du PIB à la fin des années 1970.
Après les chocs pétroliers de 1973 et 1979, la croissance ralentit durablement : de 1976 à 2012 elle est de l'ordre de 2 % par an, et plus faible encore depuis 2008. Les budgets ne s'ajustent pas à ce nouveau rythme : depuis le milieu des années 1970, la France n'a plus connu d'excédent budgétaire. La dette augmente depuis cette date, car le budget de l'État n'a pas ralenti sa progression pour s'ajuster à cette faible croissance.
Les années 1980 voient la relance de 1981, puis le « tournant de la rigueur » de 1983. Dans les années 1980 et 1990, les taux d'intérêt réels dépassent la croissance, ce qui déclenche l'effet « boule de neige » (expliqué dans le chapitre sur la dette actuelle). Le traité de Maastricht (1992) fixe la règle des 3 % de déficit et 60 % de dette, puis le passage à l'euro en 1999 amène une brève stabilisation de la dette autour de 58-60 % du PIB.
La crise des subprimes de 2008, puis celle de la zone euro, font passer la dette d'environ 64 % du PIB fin 2007 à plus de 90 % en 2012. La crise du covid et le « quoi qu'il en coûte » de 2020 la propulsent de 98 % à près de 115 %. Les aides face à la crise de l'énergie, après 2021, l'alourdissent encore, et début 2026 elle approche 118 % du PIB selon Eurostat.
À chaque crise la dette monte d'un cran, mais elle ne redescend que très peu ensuite : c'est la différence essentielle avec l'Allemagne, qui sait revenir à son niveau d'avant crise (voir la comparaison).
Nota :
Il est difficile de retrouver la valeur de la dette avant 1938, les règles des bilans comptables sont assez variables quand on remonte dans le temps, on constate des confusions entre la charge de la dette et le capital de la dette, les différents défauts de paiement jusqu'en 1797 effacent une partie de la dette, les remboursements ou amortissement n'apparaissent que assez tardivement...
Donc ce graphique est donné à titre pédagogique, il est forcément entaché d'erreurs inévitables du fait de l'imprécision des données disponibles.
Les valeurs certaines sont celles à partir de 1978, avec la dette calculée suivant la définition de Maastricht. La dette est d'ailleurs plus importante avec ces nouvelles règles que celle calculée par le passé (léger décrochement du graphique en 1978).
L'allure générale du graphique est cependant cohérente avec les différentes études publiées sur le sujet.
 Calculatrice d'Inflation