France-Inflation.com
Mercredi 7 octobre 2026  Saint Serge 09h48
Saint Serge 09h48 Inflation
Simulateur de prêt immobilier à taux % : calcul des mensualités jusqu'à 30 ans, calcul du TEG, et courbe des taux en fonction de la durée d'emprunt.
Outil simulation emprunt immobilier durée jusqu'à 30 ans
Pensez à intégrer le coût de l'assurance dans le taux annuel...
Si vous cochez la case "taux modulé" l'outil va estimer le taux fixe négociable en fonction de la durée de l'emprunt et en partant du taux que vous aurez saisi.
Dans le cas contraire, le taux sera considéré le même quelle que soit la durée de l'emprunt (ce qui est moins juste, voir courbe des taux ci-dessous...).
Voir aussi : Taux actuellement consentis pour les prêts Immobiliers
Cette calculatrice vous permet d'optimiser la durée de votre emprunt en calculant les mensualités à rembourser ainsi que son coût total pour toutes les durées de prêts possibles jusqu'à 30 ans.
Saisir le montant à emprunter, le taux que vous pensez négocier avec sa durée et choisissez la formule la plus appropriée par rapport à votre capacité financière.
Vous voyez d'un coup les remboursements mensuels suivant toutes les durées possibles du prêt et pouvez choisir la bonne durée de prêt pour vous de manière très rapide !
Calculez votre TEG afin de mieux comparer les offres
Il n'est pas évident d'identifier la meilleure offre de prêt entre plusieurs choix, car souvent les frais de dossiers et les coûts d'assurance sont différents.
Le TEG (Taux Effectif Global) peut vous aider en cela, car il représente le taux réel du crédit une fois tous les frais pris en compte.
La Calculatrice ci-dessus calcule ce TEG pour vous :
Vous aurez alors le taux effectif global de votre prêt.
Faites ce calcul pour toutes les propositions que vous voulez comparer.
Le TEG serait le taux d'un prêt qui engendrerait les mêmes coûts vu côté client en intégrant tous les frais. Pour calculer le TEG, on peut utiliser la formule mathématique présentée plus bas dans cette page, en posant t comme inconnue.
Il se trouve que l'on aboutit à un polynôme de degré n >> 5 dont on ne peut extraire les racines par formule (théorème d'Abel-Ruffini).
C'est peut-être cette difficulté qui fait que le TEG est finalement peu utilisé.
Si vous avez des idées de solutions, utiliser les commentaires en bas de page.
On peut cependant facilement calculer ce TEG en l'approchant par itérations successives, c'est ce qui est fait dans l'outil proposé ici ;-)
Si l'OAT 10 ans est très pratique comme indicateur des taux long terme, il faut cependant savoir que les taux consentis sont fortement dépendants de leur durée.
En effet le taux reflète avant tout le risque de ne pas être remboursé, et ce risque augmente avec la durée du prêt. Vos emprunts vont donc suivre cette tendance.
Pour les obligations d'État Français, voici comment évoluent leur taux en fonction de la durée d'emprunt :
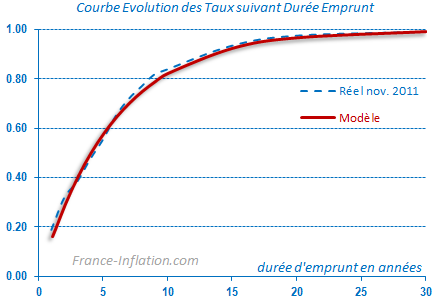 |
Les taux augmentent rapidement pour atteindre une certaine stabilisation. Lecture de la courbe : si le taux très long terme est à 4%, le taux à 10 ans sera de 3.2% (4% x 0.80). À partir des valeurs réelles de fin 2011, on peut voir que la courbe mathématique (en rouge) se comporte de manière très similaire. |
Cette courbe théorique peut être utilisée dans le simulateur ci-dessus pour moduler les taux fixes en fonction de la durée des emprunts.
Nota : la forme de la courbe change suivant s'il y a tension ou relâchement sur les taux, considérer cette approche comme indicative seulement.
Voici la formule utilisée dans le simulateur :
m = ( C x t ) / [ 1- ( 1 + t )1/n ]
nota : 1/n équivaut à -n ... pour ceux qui seraient troublés par cette forme ...
m : mensualité
C : Capital emprunté
t : taux mensuel = taux annuel / 12 (par convention pour les prêts...)
n : nombre de mensualités donc nombre années x 12
Les prêts à taux variable ont généralement un taux inférieur aux prêts à taux fixes.
Ces prêts immobiliers comportent cependant une part d'incertitude puisque leur taux va suivre l'évolution des taux directeurs, et ceci avec des règles d'ajustement plus ou moins complexes.
Dans une période où les taux directeurs sont élevés, il peut être avantageux de contracter des emprunts à taux variable en tablant sur une baisse des taux.
⇒ Donc en période de taux élevés, si on anticipe une baisse des taux, un emprunt à taux variable peut être envisagé.
⇒ Par contre en période de taux bas, le risque est alors une hausse des taux et un emprunt à taux fixe est à privilégier.
 Calculatrice d'Inflation