France-Inflation.com
Mercredi 14 octobre 2026  Saint Juste 10h26
Saint Juste 10h26 Inflation
Tendance des taux d'emprunts consentis aux particuliers, avant négociation. Les taux des crédits nouveaux à l'habitat sont fortement remontés depuis début 2022 pour dépasser les 4% en janvier 2024.
Voir aussi : Calculatrice optimiser la durée d'un prêt immobilier
Les taux des crédits nouveaux à l'habitat (hors crédits renégociés) consentis aux particuliers sont fortement remontés depuis début 2022 pour dépasser les 4% en janvier 2024.
Ils sont légèrement baissiers depuis et s'établissent actuellement à 3.32%.
Les banques fixent les taux des emprunts à taux fixe en s'appuyant sur le TEC10, taux à 10 ans auquel emprunte l'État français pour financer sa dette, mais aussi en intégrant leurs frais internes, liés, eux, au taux directeur de refinancement de la BCE.
Le TEC 10 ans au jour le jour est actuellement à 4.855% — Évolution TEC 10
Le dernier taux de la BCE est de 2.5% — Taux de refinancement des banques
Ainsi, la période 2020 à 2021 a vu des taux très bas, au voisinage de 1%, alors que le taux à 10 ans de la France était à zéro et même négatif.
Puis la remontée des taux à 10 ans et donc des taux d'emprunt, a contribué à la crise profonde de l'immobilier que nous vivons actuellement, avec un effondrement des constructions.
Le montant des prêts à l'habitat a été divisé par 2,5 depuis mi-2022.
On semble avoir atteint le point bas, avec une reprise très timide depuis avril 2024.
cf. effondrement de l'immobilier
Les incertitudes économiques et politiques actuelles ne devraient pas conduire à des taux bas avant longtemps.
Source : Banque de France
Entre 2016 et début 2022, les taux d'emprunt étaient bas, souvent inférieurs à 1,5%.
Cette période a favorisé les emprunteurs, le volume des prêts accordés a fortement augmenté, passant d'environ 10 Mds par mois, à un sommet à 23 Mds en mai 2022.
Ce fut une période faste pour les constructeurs immobiliers.
Mais dès début 2022, les taux sont repartis en hausse rapide, dépassant les 4% en janvier 2024.
Le volume des emprunts s'est effondré en échange, atteignant son plus bas en mars 2024, à seulement 7 Mds de prêts contractés.
Les taux baissent depuis, mais restaient encore au-dessus des 3% fin 2024.
Le volume des prêts a augmenté en conséquence, retrouvant des niveaux vus en 2015, soit autour des 10 Mds par mois.
| Date | Taux 10 ans | Taux constatés | Accordés (Mds €) |
|---|---|---|---|
| 2026-09 | 4.25 | ||
| 2026-08 | 4 | 3.32 | 12.2 |
| 2026-07 | 3.85 | 3.3 | 11.1 |
| 2026-06 | 3.68 | 3.27 | 13.2 |
| 2026-05 | 3.74 | 3.21 | 11.4 |
| 2026-04 | 3.73 | 3.22 | 12 |
| 2026-03 | 3.64 | 3.22 | 12.6 |
| 2026-02 | 3.4 | 3.23 | 11.6 |
| 2026-01 | 3.53 | 3.17 | 10.9 |
| 2025-12 | 3.56 | 3.08 | 12.7 |
| 2025-11 | 3.44 | 3.1 | 12.9 |
| 2025-10 | 3.44 | 3.09 | 13.2 |
| 2025-09 | 3.51 | 3.09 | 12.5 |
| 2025-08 | 3.42 | 3.1 | 12.5 |
| 2025-07 | 3.36 | 3.09 | 12.5 |
| 2025-06 | 3.24 | 3.1 | 12.2 |
| 2025-05 | 3.26 | 3.11 | 11.9 |
| 2025-04 | 3.26 | 3.13 | 12.6 |
| 2025-03 | 3.43 | 3.2 | 12.2 |
| 2025-02 | 3.15 | 3.27 | 11.3 |
| 2025-01 | 3.32 | 3.32 | 10 |
| 2024-12 | 3.01 | 3.3 | 11.6 |
| 2024-11 | 3.09 | 3.38 | 10.6 |
| 2024-10 | 2.99 | 3.51 | 10.2 |
| 2024-09 | 2.9 | 3.56 | 9.8 |
| 2024-08 | 2.94 | 3.59 | 9.9 |
| 2024-07 | 3.14 | 3.64 | 10.6 |
| 2024-06 | 3.15 | 3.7 | 9.7 |
| 2024-05 | 3.03 | 3.83 | 8.2 |
| 2024-04 | 2.97 | 3.89 | 8.2 |
| 2024-03 | 2.82 | 3.94 | 7.6 |
| 2024-02 | 2.85 | 4.11 | 6.9 |
| 2024-01 | 2.74 | 4.17 | 7 |
| 2023-12 | 2.66 | 4.04 | 8.1 |
| 2023-11 | 3.2 | 3.99 | 8.5 |
| 2023-10 | 3.45 | 3.87 | 9 |
| 2023-09 | 3.25 | 3.73 | 9.1 |
| 2023-08 | 3.12 | 3.62 | 9.8 |
| 2023-07 | 3.03 | 3.43 | 10 |
| 2023-06 | 2.93 | 3.25 | 11.1 |
| 2023-05 | 2.93 | 3.08 | 12.1 |
| 2023-04 | 2.93 | 2.92 | 12.6 |
| 2023-03 | 2.94 | 2.72 | 12.3 |
| 2023-02 | 2.88 | 2.51 | 12.4 |
| 2023-01 | 2.71 | 2.31 | 13.5 |
| 2022-12 | 2.6 | 2.12 | 13.9 |
| 2022-11 | 2.57 | 1.96 | 15.8 |
| 2022-10 | 2.78 | 1.81 | 16 |
| 2022-09 | 2.35 | 1.7 | 16.3 |
| 2022-08 | 1.58 | 1.59 | 18.8 |
| 2022-07 | 1.7 | 1.45 | 18.6 |
| 2022-06 | 2.01 | 1.34 | 19 |
| 2022-05 | 1.51 | 1.25 | 22.2 |
| 2022-04 | 1.26 | 1.16 | 20.6 |
| 2022-03 | 0.75 | 1.11 | 19.7 |
| 2022-02 | 0.63 | 1.09 | 18.1 |
| 2022-01 | 0.28 | 1.07 | 18.8 |
| 2021-12 | 0.03 | 1.06 | 17.9 |
| 2021-11 | 0.09 | 1.07 | 18.2 |
| 2021-10 | 0.18 | 1.08 | 19.6 |
| 2021-09 | 0.01 | 1.09 | 19.1 |
| 2021-08 | -0.16 | 1.09 | 19.7 |
| 2021-07 | -0.05 | 1.08 | 20.4 |
| 2021-06 | 0.09 | 1.09 | 21.3 |
| 2021-05 | 0.14 | 1.1 | 20.9 |
| 2021-04 | -0.01 | 1.11 | 19.3 |
| 2021-03 | -0.06 | 1.14 | 17.9 |
| 2021-02 | -0.16 | 1.18 | 16 |
| 2021-01 | -0.31 | 1.2 | 15.9 |
| 2020-12 | -0.34 | 1.21 | 17.5 |
| 2020-11 | -0.33 | 1.24 | 18.7 |
| 2020-10 | -0.31 | 1.26 | 20 |
| 2020-09 | -0.23 | 1.28 | 18.9 |
| 2020-08 | -0.21 | 1.29 | 16.6 |
| 2020-07 | -0.19 | 1.27 | 13.5 |
| 2020-06 | -0.08 | 1.22 | 13 |
| 2020-05 | -0.02 | 1.17 | 14.4 |
| 2020-04 | 0.07 | 1.16 | 11.6 |
| 2020-03 | -0.06 | 1.17 | 14.3 |
| 2020-02 | -0.18 | 1.17 | 18.3 |
| 2020-01 | 1.15 | 16.9 | |
| 2019-12 | 0.03 | 1.14 | 17.8 |
| 2019-11 | -0.03 | 1.16 | 17.1 |
| 2019-10 | -0.15 | 1.19 | 17.9 |
| 2019-09 | -0.26 | 1.24 | 16.7 |
| 2019-08 | -0.32 | 1.27 | 15.9 |
| 2019-07 | -0.06 | 1.31 | 17.4 |
| 2019-06 | 0.09 | 1.36 | 15.9 |
| 2019-05 | 0.29 | 1.41 | 14.5 |
| 2019-04 | 0.3 | 1.46 | 15.2 |
| 2019-03 | 0.39 | 1.48 | 15.2 |
| 2019-02 | 0.53 | 1.49 | 14.9 |
| 2019-01 | 0.63 | 1.48 | 14.9 |
| 2018-12 | 0.69 | 1.46 | 15.3 |
| 2018-11 | 0.76 | 1.47 | 14.6 |
| 2018-10 | 0.81 | 1.48 | 15.1 |
| 2018-09 | 0.74 | 1.49 | 14.5 |
| 2018-08 | 0.68 | 1.49 | 14.6 |
| 2018-07 | 0.63 | 1.5 | 14.9 |
| 2018-06 | 0.71 | 1.51 | 14.3 |
| 2018-05 | 0.78 | 1.52 | 13 |
| 2018-04 | 0.75 | 1.53 | 13.2 |
| 2018-03 | 0.8 | 1.53 | 13.2 |
| 2018-02 | 0.92 | 1.56 | 12.3 |
| 2018-01 | 0.77 | 1.58 | 13.9 |
| 2017-12 | 0.57 | 1.57 | 14.1 |
| 2017-11 | 0.6 | 1.6 | 13.2 |
| 2017-10 | 0.72 | 1.62 | 11 |
| 2017-09 | 0.72 | 1.61 | 10.7 |
| 2017-08 | 0.73 | 1.62 | 10.5 |
| 2017-07 | 0.84 | 1.59 | 13.5 |
| 2017-06 | 0.66 | 1.58 | 13.7 |
| 2017-05 | 0.82 | 1.56 | 13.9 |
| 2017-04 | 0.92 | 1.52 | 13.6 |
| 2017-03 | 1.05 | 1.48 | 14.5 |
| 2017-02 | 1.06 | 1.44 | 13.5 |
| 2017-01 | 0.86 | 1.38 | 14.7 |
| 2016-12 | 0.75 | 1.38 | 14.1 |
| 2016-11 | 0.65 | 1.43 | 12.3 |
| 2016-10 | 0.31 | 1.48 | 12.3 |
| 2016-09 | 0.2 | 1.58 | 12.5 |
| 2016-08 | 0.16 | 1.62 | 11.9 |
| 2016-07 | 0.18 | 1.67 | 11.5 |
| 2016-06 | 0.4 | 1.75 | 11.8 |
| 2016-05 | 0.5 | 1.88 | 11.2 |
| 2016-04 | 0.45 | 2.02 | 10.6 |
| 2016-03 | 0.51 | 2.12 | 10 |
| 2016-02 | 0.6 | 2.2 | 10.3 |
| 2016-01 | 0.85 | 2.27 | 8.8 |
| 2015-12 | 0.92 | 2.27 | 9.8 |
| 2015-11 | 0.85 | 2.29 | 10 |
| 2015-10 | 0.8 | 2.23 | 11.2 |
| 2015-09 | 0.99 | 2.17 | 11.9 |
| 2015-08 | 0.97 | 2.1 | 11 |
| 2015-07 | 1.1 | 2.08 | 10.6 |
| 2015-06 | 1.18 | 2.13 | 10.1 |
| 2015-05 | 0.87 | 2.18 | 9.3 |
| 2015-04 | 0.41 | 2.24 | 9.8 |
| 2015-03 | 0.51 | 2.34 | 9.5 |
| 2015-02 | 0.61 | 2.42 | 8.7 |
| 2015-01 | 0.69 | 2.49 | 8.6 |
Si l'OAT 10 ans est très pratique comme indicateur des taux long terme, il faut cependant savoir que les taux consentis sont fortement dépendants de leur durée.
En effet le taux reflète avant tout le risque de ne pas être remboursé, et ce risque augmente avec la durée du prêt. Vos emprunts vont donc suivre cette tendance.
Pour les obligations d'État français, voici comment évoluent leur taux en fonction de la durée d'emprunt.
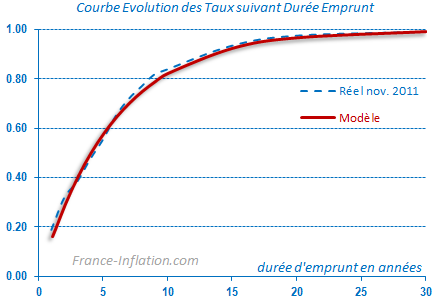
Les taux augmentent rapidement pour atteindre une certaine stabilisation.
Lecture de la courbe : si le taux très long terme est à 4%, le taux à 10 ans sera de 3,2% (4% x 0,80).
À partir des valeurs réelles de fin 2011, on peut voir que la courbe mathématique (en rouge) se comporte de manière très similaire.
Nota : la forme de la courbe change suivant s'il y a tension ou relâchement sur les taux, considérer cette approche comme indicative seulement.
Les prêts à taux variable ont généralement un taux inférieur aux prêts à taux fixe.
Ces prêts immobiliers comportent cependant une part d'incertitude puisque leur taux va suivre l'évolution des taux directeurs, et ceci avec des règles d'ajustement plus ou moins complexes.
Dans une période où les taux directeurs sont élevés, il peut être avantageux de contracter des emprunts à taux variable en tablant sur une baisse des taux.
→ Donc en période de taux élevés, si on anticipe une baisse des taux, un emprunt à taux variable peut être envisagé.
→ Par contre en période de taux bas, le risque est alors une hausse des taux et un emprunt à taux fixe est à privilégier.
 Calculatrice d'Inflation